「今月は妻の誕生日ディナーや台湾旅行など、特別なイベントが盛りだくさんだった我が家。」 9月は念願だった1人2.5万円の高級誕生日ディナーを堪能し、海外旅行(台湾)へも出かけるなど、人生の思い出になる贅沢を思い切り楽しんだ1ヶ月でした!
家計面では毎月の固定費・生活費をしっかりコントロールし、貯蓄額268,700円(貯蓄率65.3%)と高い入金力をキープ!
しかし、株式市場の下落と為替(円高)のダブルパンチを受け、総資産は3,663万円(前月比 −17万円)と久々の減少となりました。
「相場の変動にどう向き合うか?」
「特別費を使いながらどう資産形成を続けるか?」
我が家のリアルな家計簿と、資産が減った時のメンタル管理・思考法を夫婦の対話形式でお届けします!
ただ……今月の集計をしてみたら、資産の面では少し試練の月になったんだ。
1. 9月度の収支報告:特別費を賢く使い、貯蓄率65.3%をキープ!
| 項目 | 金額 | 備考 |
| 手取り収入(合算) | 410,000円 | 今月も安定した水準をキープ! |
| 家賃(社宅) | 30,000円 | 固定費最適化の要。今月も感謝です。 |
| 水道光熱費 | 8,900円 | 水道1,700円/電気4,700円/ガス2,500円(猛暑が落ち着き減少!) |
| 通信費 | 6,000円 | 安定の格安プラン。 |
| 食費 | 48,000円 | 旅行期間もあったため、普段より少し抑制できました。 |
| 交通費 | 20,000円 | 毎月の通勤費等。 |
| 保険料 | 3,000円 | 自動車保険の月割管理分。 |
| 交際費 | 1,005円 | 日常のお付き合い費用(※誕生日ディナーと台湾旅行は年間特別費から支出) |
| 日用品費(その他) | 5,000円 | 必要なものだけに絞ってまとめ買い。 |
| 趣味費 | 10,000円 | 週末に楽しむお酒代など。 |
| 総支出 | 141,305円 | 日常の生活費は14万円前後で完璧にコントロール! |
| 【今月の貯蓄額】 | 268,695円 | 貯蓄率 65.3% |
誕生日ディナーの5万円や台湾旅行の費用は、あらかじめ予算化している「年間80万円の特別費枠」から出しているから、毎月の家計簿を圧迫せずに済んでいるのも大きいわね。
(※台湾旅行の詳しい様子やおすすめスポットについては、妻(フル美)のnoteで詳しく発信しています!気になる方はぜひ覗いてみてくださいね)
2. 資産運用のリアル:株安&円高で−17万。でも「下落期こそ仕込み時」!
3. 資産状況:3,663万円【目標8,000万円まで残り4,337万円】
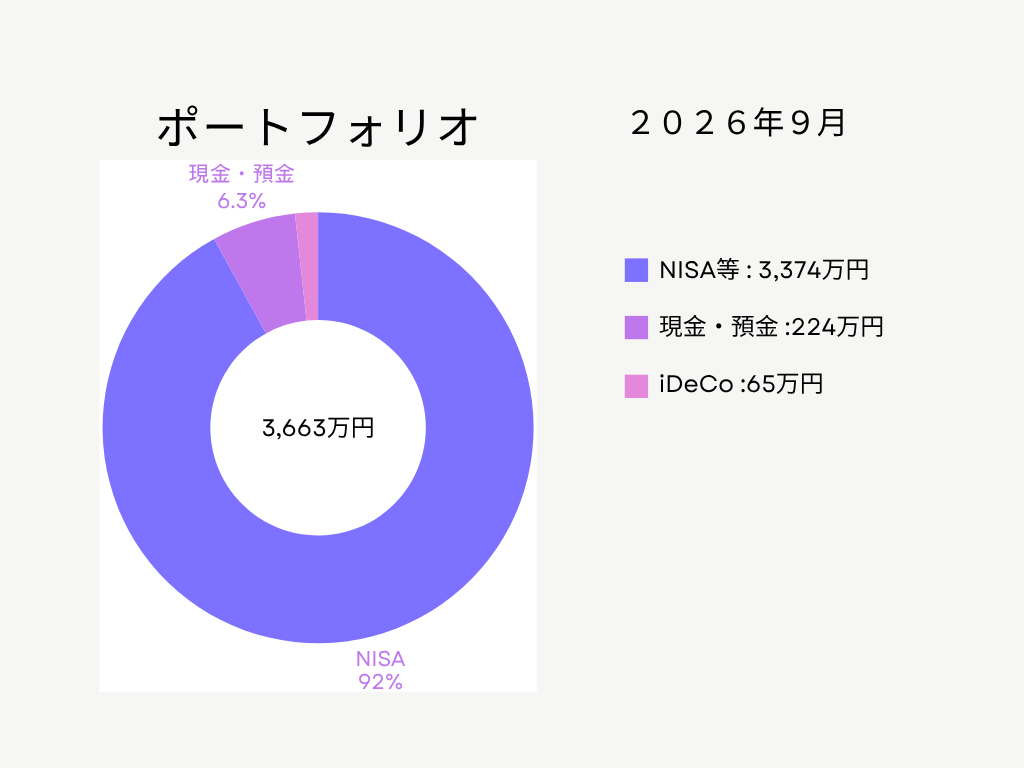
- 2026年9月末時点の総資産額:36,630,000円(前月比 −17万円)
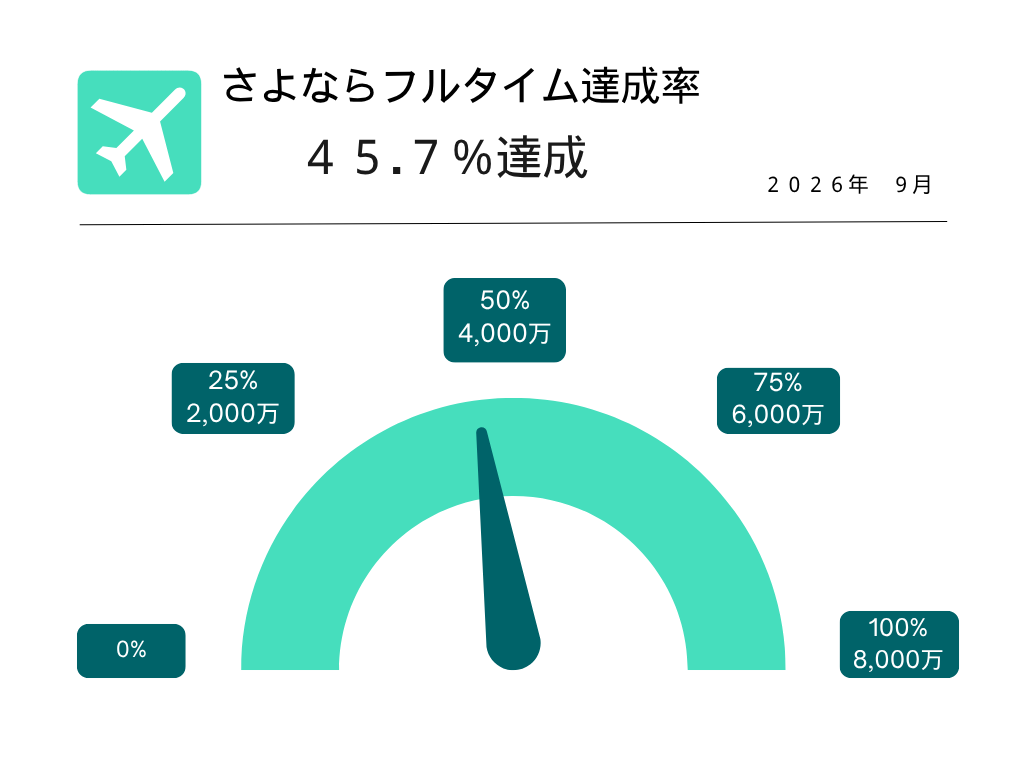
-
サイドFIRE目標(8,000万円)まで: 残り約4,337万円
-
中間ゴール(4,000万円)まで: 残り337万円
4. さよならフルタイム運営より
2026年9月の我が家の総資産は、前月比で−17万円減の「3,663万円」となりました。
今月は株価下落と円高という相場の逆風を受け、運用益ベースでは一時的なマイナスとなりました。また、来月には台湾旅行や誕生日ディナーの決済引き落としも控えています。
しかし、我が家では「貯蓄率65.3%(貯蓄額26.8万円)」という高い入金力を維持できており、家計の土台は揺らいでいません。
資産形成において最も大切なのは、数字が増え続けることだけに執着するのではなく、「思い出への投資(誕生日ディナーや旅行)」と「将来の自由(資産形成)」を両立させることです。
相場の下げ局面は、未来の大きな利益を生むための「仕込み期間」です。相場の上下にメンタルを振り回されることなく、大切な記念日や旅行を全力で楽しみながら、10月も夫婦で一歩ずつサイドFIREへの道を歩んでいきます!
💡 追記:資産形成と副業の時間を生み出す「朝の習慣」
我が家が毎月高い貯蓄率をキープし、ブログや副業を継続できている最大の理由は「毎朝4時起きの朝活」です。
妻を起こさずにスッと目覚め、家族の時間を大切にしながら入金力を高める愛用グッズはこちらにまとめています。
「朝活を始めたいけれど、布団から出られない……」 「毎朝起きようとしても、家族を起こしてしまうのが気になって継続できない」 「副業の作業を始めても、途中で集中力が切れてしまう」 30代・DINKSで資産8,000万円でのFIRE(経済[…]